Domain maurerlehre.de kaufen?
Wir ziehen mit dem Projekt
maurerlehre.de um.
Sind Sie am Kauf der Domain
maurerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain maurerlehre.de kaufen?
Wo liegt die Versicherungspflichtgrenze?
Die Versicherungspflichtgrenze ist ein wichtiger Wert in der gesetzlichen Krankenversicherung in Deutschland. Sie gibt an, ab welchem Einkommen Arbeitnehmer die Möglichkeit haben, sich privat krankenzuversichern. Aktuell liegt die Versicherungspflichtgrenze bei einem jährlichen Bruttoeinkommen von 64.350 Euro (Stand 2021). Wenn das Einkommen über dieser Grenze liegt, können Arbeitnehmer selbst entscheiden, ob sie in der gesetzlichen Krankenversicherung bleiben oder in die private Krankenversicherung wechseln möchten. Die Versicherungspflichtgrenze wird regelmäßig angepasst, um den steigenden Lebenshaltungskosten gerecht zu werden. **
Welches Einkommen zählt zur versicherungspflichtgrenze?
Die Versicherungspflichtgrenze bezieht sich auf das Einkommen, ab dem Arbeitnehmer die Möglichkeit haben, sich von der gesetzlichen Krankenversicherung zu befreien und sich privat zu versichern. Das Einkommen, das zur Versicherungspflichtgrenze zählt, umfasst alle Einkünfte aus nichtselbständiger Arbeit, wie zum Beispiel Gehalt, Bonuszahlungen und Sachleistungen. Auch Einkünfte aus selbständiger Tätigkeit oder Kapitaleinkünfte werden berücksichtigt. Es ist wichtig zu beachten, dass die Versicherungspflichtgrenze regelmäßig angepasst wird und somit jährlich variieren kann. Arbeitnehmer sollten daher regelmäßig prüfen, ob ihr Einkommen über der aktuellen Versicherungspflichtgrenze liegt. **


Ähnliche Suchbegriffe für Versicherungspflichtgrenze
Top-Angebote
Produkte zum Begriff Versicherungspflichtgrenze:
-
MaurerkelleKlassische Kelle zum Entnehmen und groben Vermengen des Kompaktbodens. Aus rostfreiem Chromnickelstahl mit rot lackiertem Griff und Schwanenhals. Bitte beachten Sie: Leider können wir "Werkzeuge & Zubehör" nur im Zusammenhang mit einer Kompaktboden Bestellung liefern.9,95 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
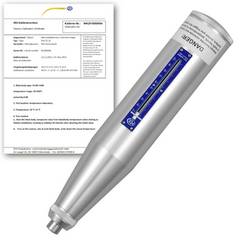
PCE Instruments PCE-HT-75-ICA Betonprüfhammer kalibriert (ISO) 0,735 J, 0,735 Nm Baustoff / Beton HärteprüferDer Low-Force-Betonprüfhammer arbeitet nach dem Prinzip von Schmidt. Neben dem wesentlichen Einsatz im Bau- und Konstruktionsbereich wird der einfach einzusetzende Low-Force-Betonprüfhammer wesentlich auch in vielen anderen Industrien zweckentfremdet verwendet (Wickelhärte-Prüfung von Produkten auf einer Rolle, ...). Die Prüfung wird unter einer immer gleichen Schlagenergie von 0,735 J durchgeführt. Die initiale kinetische Rückprallenergie wird als ein Maß der Betonhärte / Flächenpressung oder Druckfestigkeit (kg/cm² oder umgerechnet in N/mm²) am Low-Force-Betonprüfhammer angegeben. Die Güte von Beton wird hauptsächlich anhand seiner Druckfestigkeit beurteilt, da diese direkt für das Tragverhalten und die Dauerhaftigkeit von Konstruktionen aus Beton maßgebend ist. Der Low-Force-Betonprüfhammer bringt eine deutlich niedrigere Schlagenergie auf den Beton auf, weshalb er besonders zur Prüfung von dünnwandigen Elementen bis zu einer Materialstärke von 100 mm geeignet ist. Die Druckfestigkeit wird durch eine Buchstaben- und Zahlenfolge bezeichnet. Beispiel: B 25 bedeutet, dass es sich hier um Normalbeton mit einer Druckfestigkeit von 25 N/mm² handelt. Es gibt verschiedene Zwischenwerte bis zur obersten Festigkeitsklasse B 55. So können Sie mittels des Low-Force-Betonprüfhammers einfach, schnell und genau eine Klassifizierung vornehmen. Der Low-Force-Betonprüfhammer wird bei einer Bestellung immer werkseitig kalibriert ausgeliefert, kann aber auch optional (gegen Aufpreis) laborkalibriert und mit einem ISO-Prüfzertifikat / Prüfschein ausgerüstet werden. Allgemeine Information zur Druckfestigkeitsmessung von Beton mit dem Low-Force-Betonprüfhammer Unter der Druckfestigkeit wird im Allgemeinen die unter einachsiger, kurzzeitiger Druckbelastung gemessene Bruchfestigkeit verstanden. Die Druckfestigkeit des Betons wird im wesentlichen durch folgende Einflussgrößen bestimmt: - Festigkeit des Zementsteins - Zusammensetzung und Verdichtung des Betons - Alter und Lagerungsverhältnisse - Prüfkörpergestalt und -abmessungen - Belastungsart und -dauer Die Druckfestigkeit wird klassisch im Labor an Beton-Würfeln oder Kreiszylindern ermittelt. Bei Zylindern empfiehlt es sich die, zum Erlangen einer ebenen und glatten oberen Druckfläche meist erforderliche, Abgleichschicht sofort nach dem Abstreichen des überstehenden Betons aufzubringen. Zylinder sollen stehend erhärten. Da in der Praxis eine Härteprüfung nach Labormethode nicht durchführbar ist, wird hier der einfach zu handhabende und relativ genau arbeitende Low-Force-Betonprüfhammer verwendet. Die Druckfestigkeit wird über die Messung der Materialhärte mittels des Low-Force-Betonprüfhammers (Rückprallwert R) an der Oberfläche des Betons und mit Hilfe von der Umrechnungstabelle (auf der Rückseite des Gerätes) ermittelt bzw. aus der Tabelle in der Bedienungsanleitung entnommen.999,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ökologisches Baustoff-LexikonÖkologisches Baustoff-Lexikon , Bauprodukte · Chemikalien Schadstoffe · Ökologie Innenraum · Nachhaltigkeit , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 5., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 202310, Produktform: Leinen, Redaktion: Linden, Wolfgang~Marquardt, Iris, Auflage: 23005, Auflage/Ausgabe: 5., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 722, Keyword: Architektur; Asbest; Baubiologie; Bauchemikalie; Bauprodukt; Baustoff; Baustofflexikon; Bautechnik; Bauökologie; Chemikalie; Flammschutzmittel; Lösemittel; Raumausstattung; Schadstoff; Weichmacher; Ökologie; Ökologisches Bauen, Fachschema: Architektur / Bauökologie, Nachhaltigkeit, Grüne Architektur~Bau / Bauberufe~Bauberuf~Bau / Baustoff~Baustoff~Enzyklopädie~Bau / Hochbau~Hochbau~Nachhaltigkeit~Sustainable Development~Ökologie~Bau / Ökologie~Ökologie / Bauen, Wohnen, Haushalt~Umwelt / Schutz, Umweltschutz, Fachkategorie: Nachschlagewerke~Umweltschutz, Nachhaltigkeit~Hochbau und Baustoffe~Bauhandwerk, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Grüne Architektur und grünes Design, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vde Verlag GmbH, Verlag: Vde Verlag GmbH, Verlag: VDE VERLAG, Produktverfügbarkeit: 02, Länge: 240, Breite: 170, Höhe: 41, Gewicht: 1320, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 7632410, Vorgänger EAN: 9783800732326 9783788076863 9783788075491 9783788074975, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,72,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was zählt alles zur versicherungspflichtgrenze?
Zur Versicherungspflichtgrenze zählen alle Einkünfte, die ein Arbeitnehmer im Laufe eines Jahres erzielt. Dazu gehören neben dem regulären Gehalt auch Sonderzahlungen wie Weihnachtsgeld oder Boni. Auch Sachleistungen, wie beispielsweise ein Dienstwagen zur privaten Nutzung, können zur Versicherungspflichtgrenze hinzugezählt werden. Zudem werden alle Einkünfte berücksichtigt, die aus einer selbstständigen Tätigkeit oder aus Kapitalvermögen stammen. Es ist wichtig, die Versicherungspflichtgrenze im Blick zu behalten, da sie darüber entscheidet, ob ein Arbeitnehmer in der gesetzlichen Krankenversicherung bleiben muss oder sich privat versichern kann. **
-
Was versteht man unter versicherungspflichtgrenze?
Die Versicherungspflichtgrenze ist ein wichtiger Wert in der gesetzlichen Krankenversicherung. Sie gibt an, bis zu welchem Einkommen Arbeitnehmer verpflichtet sind, sich gesetzlich zu versichern. Liegt das Einkommen über dieser Grenze, können sie sich privat versichern. Die Versicherungspflichtgrenze wird jährlich angepasst und beträgt aktuell (Stand 2021) 64.350 Euro brutto im Jahr. Arbeitnehmer, die über dieser Grenze verdienen, haben also die Möglichkeit, sich für eine private Krankenversicherung zu entscheiden. In der privaten Krankenversicherung gelten andere Beitragsregelungen und Leistungen als in der gesetzlichen Krankenversicherung. **
-
Warum gibt es eine versicherungspflichtgrenze?
Die Versicherungspflichtgrenze dient dazu, bestimmte Personenkreise von der gesetzlichen Krankenversicherung zu befreien, wenn ihr Einkommen über einem bestimmten Betrag liegt. Dadurch sollen vor allem Gutverdiener die Möglichkeit haben, sich privat zu versichern und dadurch möglicherweise bessere Leistungen in Anspruch zu nehmen. Die Grenze wird regelmäßig angepasst, um sicherzustellen, dass sie dem aktuellen Einkommensniveau entspricht. Sie soll außerdem dazu beitragen, die finanzielle Stabilität der gesetzlichen Krankenversicherung zu gewährleisten, indem Personen mit höherem Einkommen in die private Versicherung wechseln. **
-
Wie hoch ist die versicherungspflichtgrenze?
Die Versicherungspflichtgrenze ist ein wichtiger Wert in der gesetzlichen Krankenversicherung in Deutschland. Sie gibt an, ab welchem Einkommen Arbeitnehmer die Möglichkeit haben, sich privat krankenversichern zu lassen. Aktuell liegt die Versicherungspflichtgrenze bei einem jährlichen Bruttoeinkommen von 64.350 Euro (Stand 2021). Dies bedeutet, dass Arbeitnehmer, die über diesem Betrag verdienen, die Wahl haben, sich entweder privat oder gesetzlich zu versichern. Die Versicherungspflichtgrenze wird regelmäßig angepasst, um die steigenden Lebenshaltungskosten und Einkommen zu berücksichtigen. Es ist wichtig, die Versicherungspflichtgrenze im Auge zu behalten, um die beste Krankenversicherungsoption für sich selbst zu wählen. **

Wie hoch ist die Versicherungspflichtgrenze 2020?
Die Versicherungspflichtgrenze 2020 liegt bei einem jährlichen Bruttoeinkommen von 62.550 Euro. Das bedeutet, dass Arbeitnehmer, die über diesem Betrag verdienen, nicht mehr in der gesetzlichen Krankenversicherung pflichtversichert sind, sondern sich privat versichern können. Die Versicherungspflichtgrenze wird jährlich angepasst und orientiert sich an der Einkommensentwicklung. Arbeitnehmer, die unterhalb dieser Grenze verdienen, sind weiterhin gesetzlich krankenversichert. Es ist wichtig, die Versicherungspflichtgrenze im Blick zu behalten, da sie Auswirkungen auf die Wahl der Krankenversicherung haben kann. **
Was passiert bei Überschreiten der Versicherungspflichtgrenze?
Bei Überschreiten der Versicherungspflichtgrenze endet die gesetzliche Krankenversicherungspflicht und Versicherte können sich für eine private Krankenversicherung entscheiden. Dies bedeutet, dass sie nicht mehr in der gesetzlichen Krankenkasse versichert sein müssen, sondern sich bei einem privaten Anbieter versichern können. Die Versicherungspflichtgrenze wird jährlich angepasst und liegt aktuell bei einem Einkommen über 64.350 Euro pro Jahr. Personen, die diese Grenze überschreiten, müssen sich selbst um ihre Krankenversicherung kümmern und können von den Leistungen und Tarifen der privaten Krankenversicherung profitieren. **
Top-Angebote
Produkte zum Begriff Versicherungspflichtgrenze:
-
Kinderweste "Bauarbeiter"Kinderweste Bauarbeiter – so sind die Nachwuchskräfte der Faschingsbaustelle perfekt für den nächsten harten Bauarbeiter-Einsatz gerüstet!Besonderheiten: Aufdruck WORK ZONE hintenLieferumfang: WesteGrößenhinweis: Universalgröße für KinderFarbe: orangeStoffart: aus formstabilem VliesMaterial: 100 % PolyesterKleine Bauarbeiterfans, aufgepasst: Hört Ihr schon die Baustellenfahrzeuge über den Schotter rattern? Euer Einsatz steht kurz bevor! Zieht euch schnell eure neue Bauarbeiter-Weste über und schon kann es losgehen! Vielleicht gibt’s in Mamas oder Papas Kostümkiste noch ein paar Accessoires wie einen Bauarbeiter-Helm, Ohrenschützer oder eine Schutzbrille? Toll, dann könnt ihr eurem Bauarbeiter-Kostüm den letzten Schliff verleihen!5,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
MaurerkelleKlassische Kelle zum Entnehmen und groben Vermengen des Kompaktbodens. Aus rostfreiem Chromnickelstahl mit rot lackiertem Griff und Schwanenhals. Bitte beachten Sie: Leider können wir "Werkzeuge & Zubehör" nur im Zusammenhang mit einer Kompaktboden Bestellung liefern.9,95 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments PCE-HT-75-ICA Betonprüfhammer kalibriert (ISO) 0,735 J, 0,735 Nm Baustoff / Beton HärteprüferDer Low-Force-Betonprüfhammer arbeitet nach dem Prinzip von Schmidt. Neben dem wesentlichen Einsatz im Bau- und Konstruktionsbereich wird der einfach einzusetzende Low-Force-Betonprüfhammer wesentlich auch in vielen anderen Industrien zweckentfremdet verwendet (Wickelhärte-Prüfung von Produkten auf einer Rolle, ...). Die Prüfung wird unter einer immer gleichen Schlagenergie von 0,735 J durchgeführt. Die initiale kinetische Rückprallenergie wird als ein Maß der Betonhärte / Flächenpressung oder Druckfestigkeit (kg/cm² oder umgerechnet in N/mm²) am Low-Force-Betonprüfhammer angegeben. Die Güte von Beton wird hauptsächlich anhand seiner Druckfestigkeit beurteilt, da diese direkt für das Tragverhalten und die Dauerhaftigkeit von Konstruktionen aus Beton maßgebend ist. Der Low-Force-Betonprüfhammer bringt eine deutlich niedrigere Schlagenergie auf den Beton auf, weshalb er besonders zur Prüfung von dünnwandigen Elementen bis zu einer Materialstärke von 100 mm geeignet ist. Die Druckfestigkeit wird durch eine Buchstaben- und Zahlenfolge bezeichnet. Beispiel: B 25 bedeutet, dass es sich hier um Normalbeton mit einer Druckfestigkeit von 25 N/mm² handelt. Es gibt verschiedene Zwischenwerte bis zur obersten Festigkeitsklasse B 55. So können Sie mittels des Low-Force-Betonprüfhammers einfach, schnell und genau eine Klassifizierung vornehmen. Der Low-Force-Betonprüfhammer wird bei einer Bestellung immer werkseitig kalibriert ausgeliefert, kann aber auch optional (gegen Aufpreis) laborkalibriert und mit einem ISO-Prüfzertifikat / Prüfschein ausgerüstet werden. Allgemeine Information zur Druckfestigkeitsmessung von Beton mit dem Low-Force-Betonprüfhammer Unter der Druckfestigkeit wird im Allgemeinen die unter einachsiger, kurzzeitiger Druckbelastung gemessene Bruchfestigkeit verstanden. Die Druckfestigkeit des Betons wird im wesentlichen durch folgende Einflussgrößen bestimmt: - Festigkeit des Zementsteins - Zusammensetzung und Verdichtung des Betons - Alter und Lagerungsverhältnisse - Prüfkörpergestalt und -abmessungen - Belastungsart und -dauer Die Druckfestigkeit wird klassisch im Labor an Beton-Würfeln oder Kreiszylindern ermittelt. Bei Zylindern empfiehlt es sich die, zum Erlangen einer ebenen und glatten oberen Druckfläche meist erforderliche, Abgleichschicht sofort nach dem Abstreichen des überstehenden Betons aufzubringen. Zylinder sollen stehend erhärten. Da in der Praxis eine Härteprüfung nach Labormethode nicht durchführbar ist, wird hier der einfach zu handhabende und relativ genau arbeitende Low-Force-Betonprüfhammer verwendet. Die Druckfestigkeit wird über die Messung der Materialhärte mittels des Low-Force-Betonprüfhammers (Rückprallwert R) an der Oberfläche des Betons und mit Hilfe von der Umrechnungstabelle (auf der Rückseite des Gerätes) ermittelt bzw. aus der Tabelle in der Bedienungsanleitung entnommen.999,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo liegt die Versicherungspflichtgrenze?
Die Versicherungspflichtgrenze ist ein wichtiger Wert in der gesetzlichen Krankenversicherung in Deutschland. Sie gibt an, ab welchem Einkommen Arbeitnehmer die Möglichkeit haben, sich privat krankenzuversichern. Aktuell liegt die Versicherungspflichtgrenze bei einem jährlichen Bruttoeinkommen von 64.350 Euro (Stand 2021). Wenn das Einkommen über dieser Grenze liegt, können Arbeitnehmer selbst entscheiden, ob sie in der gesetzlichen Krankenversicherung bleiben oder in die private Krankenversicherung wechseln möchten. Die Versicherungspflichtgrenze wird regelmäßig angepasst, um den steigenden Lebenshaltungskosten gerecht zu werden. **
-
Welches Einkommen zählt zur versicherungspflichtgrenze?
Die Versicherungspflichtgrenze bezieht sich auf das Einkommen, ab dem Arbeitnehmer die Möglichkeit haben, sich von der gesetzlichen Krankenversicherung zu befreien und sich privat zu versichern. Das Einkommen, das zur Versicherungspflichtgrenze zählt, umfasst alle Einkünfte aus nichtselbständiger Arbeit, wie zum Beispiel Gehalt, Bonuszahlungen und Sachleistungen. Auch Einkünfte aus selbständiger Tätigkeit oder Kapitaleinkünfte werden berücksichtigt. Es ist wichtig zu beachten, dass die Versicherungspflichtgrenze regelmäßig angepasst wird und somit jährlich variieren kann. Arbeitnehmer sollten daher regelmäßig prüfen, ob ihr Einkommen über der aktuellen Versicherungspflichtgrenze liegt. **
-
Was zählt alles zur versicherungspflichtgrenze?
Zur Versicherungspflichtgrenze zählen alle Einkünfte, die ein Arbeitnehmer im Laufe eines Jahres erzielt. Dazu gehören neben dem regulären Gehalt auch Sonderzahlungen wie Weihnachtsgeld oder Boni. Auch Sachleistungen, wie beispielsweise ein Dienstwagen zur privaten Nutzung, können zur Versicherungspflichtgrenze hinzugezählt werden. Zudem werden alle Einkünfte berücksichtigt, die aus einer selbstständigen Tätigkeit oder aus Kapitalvermögen stammen. Es ist wichtig, die Versicherungspflichtgrenze im Blick zu behalten, da sie darüber entscheidet, ob ein Arbeitnehmer in der gesetzlichen Krankenversicherung bleiben muss oder sich privat versichern kann. **
-
Was versteht man unter versicherungspflichtgrenze?
Die Versicherungspflichtgrenze ist ein wichtiger Wert in der gesetzlichen Krankenversicherung. Sie gibt an, bis zu welchem Einkommen Arbeitnehmer verpflichtet sind, sich gesetzlich zu versichern. Liegt das Einkommen über dieser Grenze, können sie sich privat versichern. Die Versicherungspflichtgrenze wird jährlich angepasst und beträgt aktuell (Stand 2021) 64.350 Euro brutto im Jahr. Arbeitnehmer, die über dieser Grenze verdienen, haben also die Möglichkeit, sich für eine private Krankenversicherung zu entscheiden. In der privaten Krankenversicherung gelten andere Beitragsregelungen und Leistungen als in der gesetzlichen Krankenversicherung. **
Ähnliche Suchbegriffe für Versicherungspflichtgrenze
-
Ökologisches Baustoff-LexikonÖkologisches Baustoff-Lexikon , Bauprodukte · Chemikalien Schadstoffe · Ökologie Innenraum · Nachhaltigkeit , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 5., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 202310, Produktform: Leinen, Redaktion: Linden, Wolfgang~Marquardt, Iris, Auflage: 23005, Auflage/Ausgabe: 5., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 722, Keyword: Architektur; Asbest; Baubiologie; Bauchemikalie; Bauprodukt; Baustoff; Baustofflexikon; Bautechnik; Bauökologie; Chemikalie; Flammschutzmittel; Lösemittel; Raumausstattung; Schadstoff; Weichmacher; Ökologie; Ökologisches Bauen, Fachschema: Architektur / Bauökologie, Nachhaltigkeit, Grüne Architektur~Bau / Bauberufe~Bauberuf~Bau / Baustoff~Baustoff~Enzyklopädie~Bau / Hochbau~Hochbau~Nachhaltigkeit~Sustainable Development~Ökologie~Bau / Ökologie~Ökologie / Bauen, Wohnen, Haushalt~Umwelt / Schutz, Umweltschutz, Fachkategorie: Nachschlagewerke~Umweltschutz, Nachhaltigkeit~Hochbau und Baustoffe~Bauhandwerk, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Grüne Architektur und grünes Design, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vde Verlag GmbH, Verlag: Vde Verlag GmbH, Verlag: VDE VERLAG, Produktverfügbarkeit: 02, Länge: 240, Breite: 170, Höhe: 41, Gewicht: 1320, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 7632410, Vorgänger EAN: 9783800732326 9783788076863 9783788075491 9783788074975, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,72,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Baustelle CommuneBaustelle Commune , Henri Lefebvre und die urbane Revolution von 1871 , Kühlplatten > Kühlerkomponenten , Erscheinungsjahr: 20230615, Produktform: Kartoniert, Redaktion: Hannemann, Moritz~Ronneberger, Klaus, Seitenzahl/Blattzahl: 337, Abbildungen: Fotografien aus dem Paris der Gegenwart verbinden bildpolitische Auseinandersetzung mit der Commune von 1871 mit zeitgenössischen Zugängen zu Fragen der Stadt., Keyword: Henri Lefebvre; Pariser Commune; Revolutionstheorie; Selbstorganisation; Stadttheorie; revolutionären Urbanismus, Fachschema: Soziologie~Politik / Politikwissenschaft~Politikwissenschaft~Politologie, Fachkategorie: Politikwissenschaft~Literarische Essays, Warengruppe: HC/Belletristik/Lyrik/Dramatik/Essays, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 199, Breite: 135, Höhe: 24, Gewicht: 478, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kinderweste "Bauarbeiter"Kinderweste Bauarbeiter – so sind die Nachwuchskräfte der Faschingsbaustelle perfekt für den nächsten harten Bauarbeiter-Einsatz gerüstet!Besonderheiten: Aufdruck WORK ZONE hintenLieferumfang: WesteGrößenhinweis: Universalgröße für KinderFarbe: orangeStoffart: aus formstabilem VliesMaterial: 100 % PolyesterKleine Bauarbeiterfans, aufgepasst: Hört Ihr schon die Baustellenfahrzeuge über den Schotter rattern? Euer Einsatz steht kurz bevor! Zieht euch schnell eure neue Bauarbeiter-Weste über und schon kann es losgehen! Vielleicht gibt’s in Mamas oder Papas Kostümkiste noch ein paar Accessoires wie einen Bauarbeiter-Helm, Ohrenschützer oder eine Schutzbrille? Toll, dann könnt ihr eurem Bauarbeiter-Kostüm den letzten Schliff verleihen!5,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Warum gibt es eine versicherungspflichtgrenze?
Die Versicherungspflichtgrenze dient dazu, bestimmte Personenkreise von der gesetzlichen Krankenversicherung zu befreien, wenn ihr Einkommen über einem bestimmten Betrag liegt. Dadurch sollen vor allem Gutverdiener die Möglichkeit haben, sich privat zu versichern und dadurch möglicherweise bessere Leistungen in Anspruch zu nehmen. Die Grenze wird regelmäßig angepasst, um sicherzustellen, dass sie dem aktuellen Einkommensniveau entspricht. Sie soll außerdem dazu beitragen, die finanzielle Stabilität der gesetzlichen Krankenversicherung zu gewährleisten, indem Personen mit höherem Einkommen in die private Versicherung wechseln. **
-
Wie hoch ist die versicherungspflichtgrenze?
Die Versicherungspflichtgrenze ist ein wichtiger Wert in der gesetzlichen Krankenversicherung in Deutschland. Sie gibt an, ab welchem Einkommen Arbeitnehmer die Möglichkeit haben, sich privat krankenversichern zu lassen. Aktuell liegt die Versicherungspflichtgrenze bei einem jährlichen Bruttoeinkommen von 64.350 Euro (Stand 2021). Dies bedeutet, dass Arbeitnehmer, die über diesem Betrag verdienen, die Wahl haben, sich entweder privat oder gesetzlich zu versichern. Die Versicherungspflichtgrenze wird regelmäßig angepasst, um die steigenden Lebenshaltungskosten und Einkommen zu berücksichtigen. Es ist wichtig, die Versicherungspflichtgrenze im Auge zu behalten, um die beste Krankenversicherungsoption für sich selbst zu wählen. **
-
Wie hoch ist die Versicherungspflichtgrenze 2020?
Die Versicherungspflichtgrenze 2020 liegt bei einem jährlichen Bruttoeinkommen von 62.550 Euro. Das bedeutet, dass Arbeitnehmer, die über diesem Betrag verdienen, nicht mehr in der gesetzlichen Krankenversicherung pflichtversichert sind, sondern sich privat versichern können. Die Versicherungspflichtgrenze wird jährlich angepasst und orientiert sich an der Einkommensentwicklung. Arbeitnehmer, die unterhalb dieser Grenze verdienen, sind weiterhin gesetzlich krankenversichert. Es ist wichtig, die Versicherungspflichtgrenze im Blick zu behalten, da sie Auswirkungen auf die Wahl der Krankenversicherung haben kann. **
-
Was passiert bei Überschreiten der Versicherungspflichtgrenze?
Bei Überschreiten der Versicherungspflichtgrenze endet die gesetzliche Krankenversicherungspflicht und Versicherte können sich für eine private Krankenversicherung entscheiden. Dies bedeutet, dass sie nicht mehr in der gesetzlichen Krankenkasse versichert sein müssen, sondern sich bei einem privaten Anbieter versichern können. Die Versicherungspflichtgrenze wird jährlich angepasst und liegt aktuell bei einem Einkommen über 64.350 Euro pro Jahr. Personen, die diese Grenze überschreiten, müssen sich selbst um ihre Krankenversicherung kümmern und können von den Leistungen und Tarifen der privaten Krankenversicherung profitieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.