Domain maurerlehre.de kaufen?
Wir ziehen mit dem Projekt
maurerlehre.de um.
Sind Sie am Kauf der Domain
maurerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain maurerlehre.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **


Ähnliche Suchbegriffe für Estg
Top-Angebote
Produkte zum Begriff Estg:
-
MaurerkelleKlassische Kelle zum Entnehmen und groben Vermengen des Kompaktbodens. Aus rostfreiem Chromnickelstahl mit rot lackiertem Griff und Schwanenhals. Bitte beachten Sie: Leider können wir "Werkzeuge & Zubehör" nur im Zusammenhang mit einer Kompaktboden Bestellung liefern.9,95 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
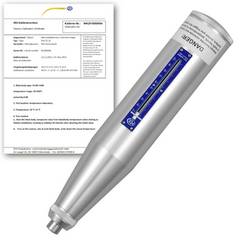
PCE Instruments PCE-HT-75-ICA Betonprüfhammer kalibriert (ISO) 0,735 J, 0,735 Nm Baustoff / Beton HärteprüferDer Low-Force-Betonprüfhammer arbeitet nach dem Prinzip von Schmidt. Neben dem wesentlichen Einsatz im Bau- und Konstruktionsbereich wird der einfach einzusetzende Low-Force-Betonprüfhammer wesentlich auch in vielen anderen Industrien zweckentfremdet verwendet (Wickelhärte-Prüfung von Produkten auf einer Rolle, ...). Die Prüfung wird unter einer immer gleichen Schlagenergie von 0,735 J durchgeführt. Die initiale kinetische Rückprallenergie wird als ein Maß der Betonhärte / Flächenpressung oder Druckfestigkeit (kg/cm² oder umgerechnet in N/mm²) am Low-Force-Betonprüfhammer angegeben. Die Güte von Beton wird hauptsächlich anhand seiner Druckfestigkeit beurteilt, da diese direkt für das Tragverhalten und die Dauerhaftigkeit von Konstruktionen aus Beton maßgebend ist. Der Low-Force-Betonprüfhammer bringt eine deutlich niedrigere Schlagenergie auf den Beton auf, weshalb er besonders zur Prüfung von dünnwandigen Elementen bis zu einer Materialstärke von 100 mm geeignet ist. Die Druckfestigkeit wird durch eine Buchstaben- und Zahlenfolge bezeichnet. Beispiel: B 25 bedeutet, dass es sich hier um Normalbeton mit einer Druckfestigkeit von 25 N/mm² handelt. Es gibt verschiedene Zwischenwerte bis zur obersten Festigkeitsklasse B 55. So können Sie mittels des Low-Force-Betonprüfhammers einfach, schnell und genau eine Klassifizierung vornehmen. Der Low-Force-Betonprüfhammer wird bei einer Bestellung immer werkseitig kalibriert ausgeliefert, kann aber auch optional (gegen Aufpreis) laborkalibriert und mit einem ISO-Prüfzertifikat / Prüfschein ausgerüstet werden. Allgemeine Information zur Druckfestigkeitsmessung von Beton mit dem Low-Force-Betonprüfhammer Unter der Druckfestigkeit wird im Allgemeinen die unter einachsiger, kurzzeitiger Druckbelastung gemessene Bruchfestigkeit verstanden. Die Druckfestigkeit des Betons wird im wesentlichen durch folgende Einflussgrößen bestimmt: - Festigkeit des Zementsteins - Zusammensetzung und Verdichtung des Betons - Alter und Lagerungsverhältnisse - Prüfkörpergestalt und -abmessungen - Belastungsart und -dauer Die Druckfestigkeit wird klassisch im Labor an Beton-Würfeln oder Kreiszylindern ermittelt. Bei Zylindern empfiehlt es sich die, zum Erlangen einer ebenen und glatten oberen Druckfläche meist erforderliche, Abgleichschicht sofort nach dem Abstreichen des überstehenden Betons aufzubringen. Zylinder sollen stehend erhärten. Da in der Praxis eine Härteprüfung nach Labormethode nicht durchführbar ist, wird hier der einfach zu handhabende und relativ genau arbeitende Low-Force-Betonprüfhammer verwendet. Die Druckfestigkeit wird über die Messung der Materialhärte mittels des Low-Force-Betonprüfhammers (Rückprallwert R) an der Oberfläche des Betons und mit Hilfe von der Umrechnungstabelle (auf der Rückseite des Gerätes) ermittelt bzw. aus der Tabelle in der Bedienungsanleitung entnommen.999,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
bworld Bauarbeiter mit ZubehörEs gibt zahlreiche, bis ins Detail nachgebildete, LKW's, Baumaschinen, Bagger, Kräne und vieles mehr in dem großen Sortiment von BRUDER. Die ideale Ergänzung hierzu sind die Spielfiguren, die der gesamten Spiellandschaft nochmals mehr Spielspaß und Realitätsnähe verleihen, sowie das Rollenspiel und Kreativität der Kinder anregen. Der Bauarbeiter mit Zubehör ist die ideale Ergänzung zu sämtlichen Baufahrzeugen aus dem Sortiment. "Sicherheitshalber" ausgestattet mit Bauhelm und Warnweste, kann die Arbeit direkt beginnen. Zusätzlich sind ein Presslufthammer und fünf weitere Werkzeuge in dem Set enthalten, um zahlreiche Spielszenarien nachspielen zu können. Die Warnweste und der Bauhelm sind abnehmbar.7,89 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ökologisches Baustoff-LexikonÖkologisches Baustoff-Lexikon , Bauprodukte · Chemikalien Schadstoffe · Ökologie Innenraum · Nachhaltigkeit , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 5., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 202310, Produktform: Leinen, Redaktion: Linden, Wolfgang~Marquardt, Iris, Auflage: 23005, Auflage/Ausgabe: 5., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 722, Keyword: Architektur; Asbest; Baubiologie; Bauchemikalie; Bauprodukt; Baustoff; Baustofflexikon; Bautechnik; Bauökologie; Chemikalie; Flammschutzmittel; Lösemittel; Raumausstattung; Schadstoff; Weichmacher; Ökologie; Ökologisches Bauen, Fachschema: Architektur / Bauökologie, Nachhaltigkeit, Grüne Architektur~Bau / Bauberufe~Bauberuf~Bau / Baustoff~Baustoff~Enzyklopädie~Bau / Hochbau~Hochbau~Nachhaltigkeit~Sustainable Development~Ökologie~Bau / Ökologie~Ökologie / Bauen, Wohnen, Haushalt~Umwelt / Schutz, Umweltschutz, Fachkategorie: Nachschlagewerke~Umweltschutz, Nachhaltigkeit~Hochbau und Baustoffe~Bauhandwerk, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Grüne Architektur und grünes Design, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vde Verlag GmbH, Verlag: Vde Verlag GmbH, Verlag: VDE VERLAG, Produktverfügbarkeit: 02, Länge: 240, Breite: 170, Höhe: 41, Gewicht: 1320, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 7632410, Vorgänger EAN: 9783800732326 9783788076863 9783788075491 9783788074975, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,72,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **

Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Estg:
-
Kinderweste "Bauarbeiter"Kinderweste Bauarbeiter – so sind die Nachwuchskräfte der Faschingsbaustelle perfekt für den nächsten harten Bauarbeiter-Einsatz gerüstet!Besonderheiten: Aufdruck WORK ZONE hintenLieferumfang: WesteGrößenhinweis: Universalgröße für KinderFarbe: orangeStoffart: aus formstabilem VliesMaterial: 100 % PolyesterKleine Bauarbeiterfans, aufgepasst: Hört Ihr schon die Baustellenfahrzeuge über den Schotter rattern? Euer Einsatz steht kurz bevor! Zieht euch schnell eure neue Bauarbeiter-Weste über und schon kann es losgehen! Vielleicht gibt’s in Mamas oder Papas Kostümkiste noch ein paar Accessoires wie einen Bauarbeiter-Helm, Ohrenschützer oder eine Schutzbrille? Toll, dann könnt ihr eurem Bauarbeiter-Kostüm den letzten Schliff verleihen!5,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
MaurerkelleKlassische Kelle zum Entnehmen und groben Vermengen des Kompaktbodens. Aus rostfreiem Chromnickelstahl mit rot lackiertem Griff und Schwanenhals. Bitte beachten Sie: Leider können wir "Werkzeuge & Zubehör" nur im Zusammenhang mit einer Kompaktboden Bestellung liefern.9,95 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments PCE-HT-75-ICA Betonprüfhammer kalibriert (ISO) 0,735 J, 0,735 Nm Baustoff / Beton HärteprüferDer Low-Force-Betonprüfhammer arbeitet nach dem Prinzip von Schmidt. Neben dem wesentlichen Einsatz im Bau- und Konstruktionsbereich wird der einfach einzusetzende Low-Force-Betonprüfhammer wesentlich auch in vielen anderen Industrien zweckentfremdet verwendet (Wickelhärte-Prüfung von Produkten auf einer Rolle, ...). Die Prüfung wird unter einer immer gleichen Schlagenergie von 0,735 J durchgeführt. Die initiale kinetische Rückprallenergie wird als ein Maß der Betonhärte / Flächenpressung oder Druckfestigkeit (kg/cm² oder umgerechnet in N/mm²) am Low-Force-Betonprüfhammer angegeben. Die Güte von Beton wird hauptsächlich anhand seiner Druckfestigkeit beurteilt, da diese direkt für das Tragverhalten und die Dauerhaftigkeit von Konstruktionen aus Beton maßgebend ist. Der Low-Force-Betonprüfhammer bringt eine deutlich niedrigere Schlagenergie auf den Beton auf, weshalb er besonders zur Prüfung von dünnwandigen Elementen bis zu einer Materialstärke von 100 mm geeignet ist. Die Druckfestigkeit wird durch eine Buchstaben- und Zahlenfolge bezeichnet. Beispiel: B 25 bedeutet, dass es sich hier um Normalbeton mit einer Druckfestigkeit von 25 N/mm² handelt. Es gibt verschiedene Zwischenwerte bis zur obersten Festigkeitsklasse B 55. So können Sie mittels des Low-Force-Betonprüfhammers einfach, schnell und genau eine Klassifizierung vornehmen. Der Low-Force-Betonprüfhammer wird bei einer Bestellung immer werkseitig kalibriert ausgeliefert, kann aber auch optional (gegen Aufpreis) laborkalibriert und mit einem ISO-Prüfzertifikat / Prüfschein ausgerüstet werden. Allgemeine Information zur Druckfestigkeitsmessung von Beton mit dem Low-Force-Betonprüfhammer Unter der Druckfestigkeit wird im Allgemeinen die unter einachsiger, kurzzeitiger Druckbelastung gemessene Bruchfestigkeit verstanden. Die Druckfestigkeit des Betons wird im wesentlichen durch folgende Einflussgrößen bestimmt: - Festigkeit des Zementsteins - Zusammensetzung und Verdichtung des Betons - Alter und Lagerungsverhältnisse - Prüfkörpergestalt und -abmessungen - Belastungsart und -dauer Die Druckfestigkeit wird klassisch im Labor an Beton-Würfeln oder Kreiszylindern ermittelt. Bei Zylindern empfiehlt es sich die, zum Erlangen einer ebenen und glatten oberen Druckfläche meist erforderliche, Abgleichschicht sofort nach dem Abstreichen des überstehenden Betons aufzubringen. Zylinder sollen stehend erhärten. Da in der Praxis eine Härteprüfung nach Labormethode nicht durchführbar ist, wird hier der einfach zu handhabende und relativ genau arbeitende Low-Force-Betonprüfhammer verwendet. Die Druckfestigkeit wird über die Messung der Materialhärte mittels des Low-Force-Betonprüfhammers (Rückprallwert R) an der Oberfläche des Betons und mit Hilfe von der Umrechnungstabelle (auf der Rückseite des Gerätes) ermittelt bzw. aus der Tabelle in der Bedienungsanleitung entnommen.999,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für Estg
-
bworld Bauarbeiter mit ZubehörEs gibt zahlreiche, bis ins Detail nachgebildete, LKW's, Baumaschinen, Bagger, Kräne und vieles mehr in dem großen Sortiment von BRUDER. Die ideale Ergänzung hierzu sind die Spielfiguren, die der gesamten Spiellandschaft nochmals mehr Spielspaß und Realitätsnähe verleihen, sowie das Rollenspiel und Kreativität der Kinder anregen. Der Bauarbeiter mit Zubehör ist die ideale Ergänzung zu sämtlichen Baufahrzeugen aus dem Sortiment. "Sicherheitshalber" ausgestattet mit Bauhelm und Warnweste, kann die Arbeit direkt beginnen. Zusätzlich sind ein Presslufthammer und fünf weitere Werkzeuge in dem Set enthalten, um zahlreiche Spielszenarien nachspielen zu können. Die Warnweste und der Bauhelm sind abnehmbar.7,89 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ökologisches Baustoff-LexikonÖkologisches Baustoff-Lexikon , Bauprodukte · Chemikalien Schadstoffe · Ökologie Innenraum · Nachhaltigkeit , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 5., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 202310, Produktform: Leinen, Redaktion: Linden, Wolfgang~Marquardt, Iris, Auflage: 23005, Auflage/Ausgabe: 5., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 722, Keyword: Architektur; Asbest; Baubiologie; Bauchemikalie; Bauprodukt; Baustoff; Baustofflexikon; Bautechnik; Bauökologie; Chemikalie; Flammschutzmittel; Lösemittel; Raumausstattung; Schadstoff; Weichmacher; Ökologie; Ökologisches Bauen, Fachschema: Architektur / Bauökologie, Nachhaltigkeit, Grüne Architektur~Bau / Bauberufe~Bauberuf~Bau / Baustoff~Baustoff~Enzyklopädie~Bau / Hochbau~Hochbau~Nachhaltigkeit~Sustainable Development~Ökologie~Bau / Ökologie~Ökologie / Bauen, Wohnen, Haushalt~Umwelt / Schutz, Umweltschutz, Fachkategorie: Nachschlagewerke~Umweltschutz, Nachhaltigkeit~Hochbau und Baustoffe~Bauhandwerk, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Grüne Architektur und grünes Design, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vde Verlag GmbH, Verlag: Vde Verlag GmbH, Verlag: VDE VERLAG, Produktverfügbarkeit: 02, Länge: 240, Breite: 170, Höhe: 41, Gewicht: 1320, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 7632410, Vorgänger EAN: 9783800732326 9783788076863 9783788075491 9783788074975, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,72,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Baustelle CommuneBaustelle Commune , Henri Lefebvre und die urbane Revolution von 1871 , Kühlplatten > Kühlerkomponenten , Erscheinungsjahr: 20230615, Produktform: Kartoniert, Redaktion: Hannemann, Moritz~Ronneberger, Klaus, Seitenzahl/Blattzahl: 337, Abbildungen: Fotografien aus dem Paris der Gegenwart verbinden bildpolitische Auseinandersetzung mit der Commune von 1871 mit zeitgenössischen Zugängen zu Fragen der Stadt., Keyword: Henri Lefebvre; Pariser Commune; Revolutionstheorie; Selbstorganisation; Stadttheorie; revolutionären Urbanismus, Fachschema: Soziologie~Politik / Politikwissenschaft~Politikwissenschaft~Politologie, Fachkategorie: Politikwissenschaft~Literarische Essays, Warengruppe: HC/Belletristik/Lyrik/Dramatik/Essays, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 199, Breite: 135, Höhe: 24, Gewicht: 478, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kinderweste "Bauarbeiter"Kinderweste Bauarbeiter – so sind die Nachwuchskräfte der Faschingsbaustelle perfekt für den nächsten harten Bauarbeiter-Einsatz gerüstet!Besonderheiten: Aufdruck WORK ZONE hintenLieferumfang: WesteGrößenhinweis: Universalgröße für KinderFarbe: orangeStoffart: aus formstabilem VliesMaterial: 100 % PolyesterKleine Bauarbeiterfans, aufgepasst: Hört Ihr schon die Baustellenfahrzeuge über den Schotter rattern? Euer Einsatz steht kurz bevor! Zieht euch schnell eure neue Bauarbeiter-Weste über und schon kann es losgehen! Vielleicht gibt’s in Mamas oder Papas Kostümkiste noch ein paar Accessoires wie einen Bauarbeiter-Helm, Ohrenschützer oder eine Schutzbrille? Toll, dann könnt ihr eurem Bauarbeiter-Kostüm den letzten Schliff verleihen!5,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.